16/10/2026 | Bílgreinasambandið, Fréttir, Stjórnvöld
Ný reglugerð um Loftslags- og orkusjóð tekur gildi 1. nóvember 2026. Með henni lækkar styrkur til kaupa á nýjum rafknúnum fólksbílum úr 500.000 kr. í 400.000 kr. og hámarksverð styrkhæfra fólksbíla lækkar úr 10 milljónum króna í 8 milljónir króna.
Breytingarnar gilda um umsóknir sem eru samþykktar frá og með 1. nóvember, óháð því hvenær bíllinn var keyptur eða pantaður. Til að eldri reglur gildi þarf umsókn að hafa verið samþykkt fyrir gildistökuna og öll skilyrði styrkveitingar að vera uppfyllt.
SVÞ vekur sérstaka athygli félagsmanna, einkum bílaumboða og bílasala, á skömmum fyrirvara til gildistöku. Mikilvægt er að kaupendur fái tímanlega réttar upplýsingar um styrkfjárhæðir, verðþak og vægi samþykktardags umsóknar.
Nánari upplýsingar má finna í frétt Umhverfis- og orkustofnunar. Fyrirspurnum má beina á orkusjodur@uos.is.
09/10/2026 | Fréttir, Innra starf, Stjórnvöld, Verslun, Viðburðir, Þjónusta
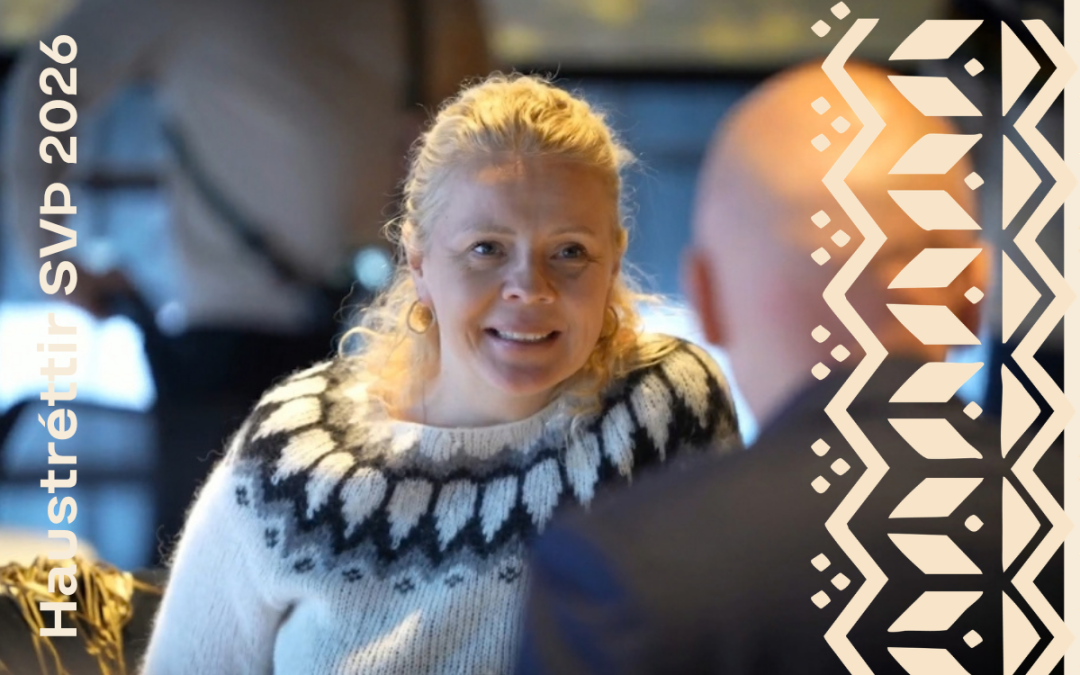
Haustréttir SVÞ 2026 – samtal, sýn og góð stemning
Umbreytingar sem skila árangri voru í brennidepli á Haustréttum SVÞ 2026, okkar árlega lokaða fundi stjórnenda innan samtakanna. Fjölbreytt dagskrá, reynslusögur úr atvinnulífinu og líflegt pallborð gáfu gestum nýja innsýn og tækifæri til að ræða næstu skref.
Í forgangsröðun þátttakenda á áherslum fyrir stjórnvöld voru lægri vextir, einfaldara regluverk og aukinn fyrirsjáanleiki efst. Einnig var kallað eftir fyrirsjáanleika í skattheimtu og minni valdheimildum Samkeppniseftirlitsins – skýr skilaboð um hvað þarf til að styrkja rekstrarumhverfi verslunar og þjónustu.
Við þökkum öllum sem tóku þátt fyrir daginn! Hér fyrir neðan deilum við sérstöku stemningsmyndbandi sem fangar fjölbreytta dagskrána, samtalið og stemninguna á Haustréttum.
01/10/2026 | Stjórnvöld, Umsagnir, Úr hagsmunagæslunni
SVÞ – Samtök verslunar og þjónustu hafa skilað umsögn um fjárlagafrumvarp ársins 2027 og frumvarp um skattabreytingar vegna fjárlaganna. Samtökin telja markmið um hallalaus fjárlög jákvætt en leggja áherslu á að aðlögun ríkisfjármála byggi fyrst og fremst á aðhaldi opinberra útgjalda. Boðaðar skattahækkanir geti aukið verðbólgu, dregið úr fjárfestingu og veikt atvinnu- og verðmætasköpun.
Í umsögninni er sérstaklega fjallað um hækkun kílómetragjalds og áhrif á vöruflutninga og vöruverð, auk þess sem kallað er eftir skýrara samhengi milli skatttekna af ökutækjum og framlaga til vegakerfisins. Þá gagnrýna SVÞ skerðingu stuðnings við orkuskipti og lækkun endurgreiðslna virðisaukaskatts vegna íbúðarhúsnæðis. Samtökin kalla jafnframt eftir betra mati á áhrifum aukinnar skattlagningar á fjármálafyrirtæki og ferðaþjónustu og skýrari rökstuðningi fyrir hækkun eftirlitsgjalds vátryggingamiðlara.
Sjá umsögn SVÞ hér -> 20261001 ums SVÞ frv. til fjárl 2027 og tekjubandormur
18/09/2026 | Stjórnvöld, Umsagnir, Úr hagsmunagæslunni
SVÞ – Samtök verslunar og þjónustu hafa skilað umsögn um áform um breytingar á ýmsum lögum um skatta og gjöld. Samtökin vara við því að lengri afgreiðslufrestur ríkisskattstjóra og þrengri skilyrði fyrir bindandi álitum geti aukið réttaróvissu. Dragist afgreiðsla of lengi geti skattaðilar þurft að framkvæma ráðstafanir áður en álit liggur fyrir og þannig misst rétt til þess.
SVÞ leggja jafnframt áherslu á að ákvæði tollalaga tryggi að tollyfirvöld geti veitt fyrirframúrskurði í samræmi við viðskiptaliprunarsamninga Íslands. Þá telja samtökin eðlilegt að samræma tollafyrirkomulag rifins mozzarellaosts með viðbættum jurtaolíum því sem tíðkast erlendis, með fyrirvara um endanlega útfærslu breytingarinnar.
Sjá umsögn SVÞ hér -> 18092026 SVÞ – ums. samr 167-2026. áform Skattar og Gjöld
17/09/2026 | Stjórnvöld, Umsagnir, Úr hagsmunagæslunni
SVÞ – Samtök verslunar og þjónustu hafa skilað umsögn um áform um innleiðingu markaðseftirlitsreglugerðar ESB. Samtökin fagna því að ekki sé fyrirhugað að ganga lengra en lágmarkskröfur reglugerðarinnar segja til um og leggja áherslu á að sú nálgun skili sér í útfærslu laganna.
Í umsögninni kalla SVÞ eftir þarfagreiningu áður en heimild til innheimtu eftirlitskostnaðar hjá fyrirtækjum er nýtt, fyrirsjáanlegum og hóflegum viðurlögum og skýrum skilyrðum fyrir beitingu valdheimilda. Eftirlitið verði áhættumiðað svo fyrirtæki sem almennt fylgja reglum sæti ekki óþarfa eftirliti eða kostnaði. Þá leggja samtökin áherslu á að svigrúm reglugerðarinnar verði greint áður en frumvarp er lagt fram, til að koma í veg fyrir séríslenskar kröfur umfram það sem innleiðingin krefst.
Sjá umsögn SVÞ hér -> 17092026 SVÞ – ums. samr 165-2026. áform Markaðseftirlit (1)
07/09/2026 | Bílgreinasambandið, Stjórnvöld, Umsagnir, Úr hagsmunagæslunni
SVÞ – Samtök verslunar og þjónustu hafa skilað umsögn um áform um breytingar á lögum um kílómetragjald á ökutæki. Samtökin fagna fyrirhuguðum úrbótum, meðal annars heimildum til að leiðrétta ranga álagningu, sveigjanlegri skráningu aksturs og því að ógreitt gjald fyrri eiganda hindri ekki aðalskoðun ökutækis.
SVÞ leggja jafnframt áherslu á að rekstraraðilar stærri ökutækja geti fengið mánaðarlega álagningu miðað við raunverulegan akstur til að bæta yfirsýn yfir rekstrarkostnað. Þá kalla samtökin eftir úrbótum á skráningu og gjaldtöku vegna eftirvagna og benda á hættu á rangri skiptingu aksturs milli tímabila þegar gjaldskrár breytast um áramót. Markmiðið er að tryggja rétta, gagnsæja og skiljanlega álagningu.
Sjá umsögn SVÞ -> 20260916 Umsögn SVÞ um kílómetragjald
